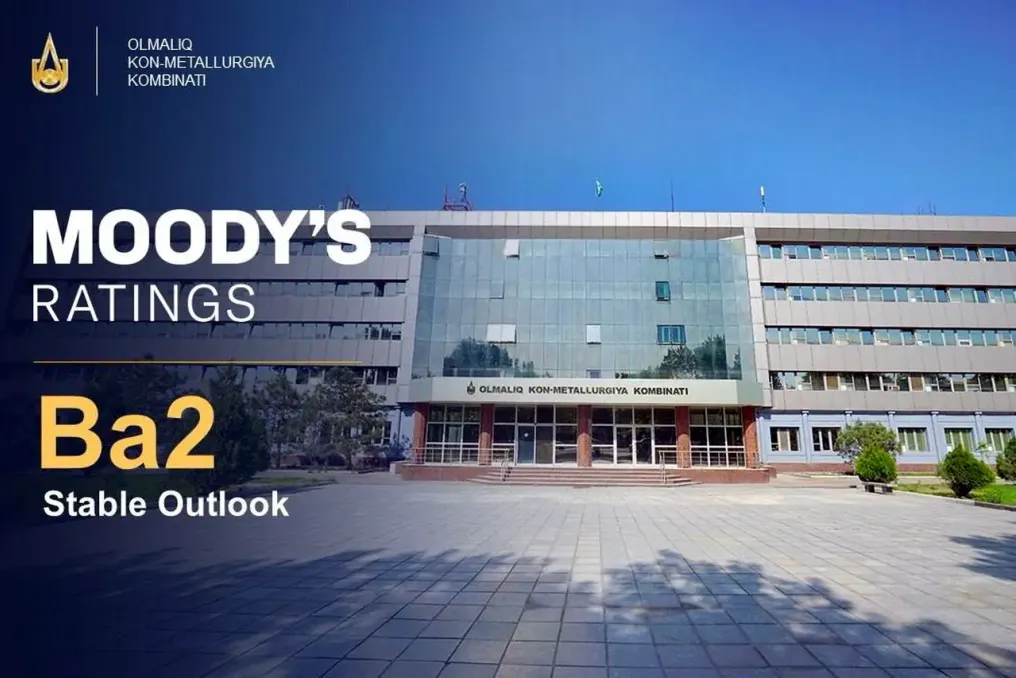
मूडीज़ रेटिंग्स ने पहली बार अल्मालिकम माइनिंग एंड मेटलर्जी कॉम्प्लेक्स (AGMK) को दीर्घकालिक कॉर्पोरेट फैमिली रेटिंग Ba2 प्रदान की। इसके अलावा, एजेंसी ने कंपनी के लिए Ba2-PD डिफॉल्ट संभावना रेटिंग और ba3 आधार क्रेडिट रेटिंग भी निर्धारित की। रेटिंग का पूर्वानुमान स्थिर बना हुआ है।
AGMK का मूल्यांकन करते समय, मूडीज़ ने अपनी उस कार्यप्रणाली का उपयोग किया जो राज्य से जुड़े उत्सर्जकों पर लागू होती है, क्योंकि उज़्बेकिस्तान सरकार कंपनी में 98.7% हिस्सेदारी रखती है। Ba2 रेटिंग AGMK की स्वतंत्र साख, उज़्बेकिस्तान की संप्रभु रेटिंग Ba2, डिफ़ॉल्ट की स्थिति में सरकार पर कंपनी की उच्च निर्भरता, और वित्तीय कठिनाइयों के मामले में असाधारण सरकारी समर्थन प्राप्त करने की उच्च संभावना को दर्शाती है।
अर्थव्यवस्था के लिए कंपनी का महत्व
इस मूल्यांकन में मुख्य कारक देश की अर्थव्यवस्था के लिए AGMK का रणनीतिक महत्व था। वर्ष 2025 में, कंपनी उज़्बेकिस्तान के सकल घरेलू उत्पाद (GDP) का 5% और सरकारी बजट राजस्व का 5.8% सुनिश्चित कर रही थी। AGMK देश में तांबे के 100%, चांदी के 90% और सोने के 20% खनन के लिए जिम्मेदार था।
मूडीज़ ने AGMK के ऊर्ध्वाधर एकीकरण पर भी प्रकाश डाला, जिसमें अयस्क का खनन और प्रसंस्करण, गलाने, शोधन और रासायनिक उत्पादन शामिल है। यह उम्मीद है कि कंपनी का परिचालन विविधीकरण योशलिक-I खदान शुरू होने के बाद बढ़ेगा। AGMK के अनुमानों के अनुसार, 2029 में परियोजना की पूर्ण क्षमता तक पहुंचने के बाद तांबे का कुल उत्पादन लगभग दोगुना हो जाएगा, और सोने का उत्पादन लगभग 70% बढ़ जाएगा।
कंपनी के पास महत्वपूर्ण भंडार और प्रमुख संपत्तियों के लिए लंबी परिचालन अवधि है। कालमाकिर खदान के लिए यह अवधि 90 वर्ष है, और योशलिक-I परियोजना के लिए यह 48 वर्ष है। यह मूल्यांकन फरवरी 2023 के अनुसार JORC मानक के तहत राष्ट्रीय भंडार वर्गीकरण और खनिज संसाधन मूल्यांकन पर आधारित है।
वित्तीय संकेतक और जोखिम
मूडीज़ ने वर्ष 2025 के अंत तक AGMK के क्रेडिट मेट्रिक्स को विश्वसनीय पाया। एजेंसी द्वारा समायोजित कुल ऋण से EBITDA अनुपात 1.8x था, जबकि EBITDA माइनस पूंजीगत व्यय से ब्याज व्यय का अनुपात 5.1x था। हालांकि, मूडीज़ कंपनी की बड़े पैमाने पर निवेश कार्यक्रम के कार्यान्वयन के कारण इन संकेतकों में मध्यम गिरावट की उम्मीद करती है।
क्रेडिट रेटिंग को सीमित करने वाले कारकों में एजेंसी द्वारा ताशकंद क्षेत्र के अल्मालिकम जिले में संचालन के केंद्रीकरण को रेखांकित किया गया। वर्ष 2025 में, तांबे और सोने का लगभग 80% उत्पादन कालमाकिर खदान से आया था। कंपनी के आंकड़े धातु की कीमतों और उज़्बेक सोम के मुकाबले अमेरिकी डॉलर के विनिमय दर में उतार-चढ़ाव के प्रति भी संवेदनशील हैं। बड़े पूंजीगत व्यय के लिए अतिरिक्त ऋण जुटाने और योशलिक-I परियोजना के विस्तार के लिए निष्पादन जोखिम पैदा करने की आवश्यकता होगी।
लाभांश भुगतान भी तरलता पर दबाव डालते हैं। इस बीच, सरकार ने निवेश और ऋण सेवा की जरूरतों को ध्यान में रखते हुए लाभांश आवश्यकताओं को समायोजित किया है, और AGMK एक नई लाभांश नीति विकसित कर रहा है जो भुगतानों को ऋण भार से जोड़ेगी। उम्मीद है कि यह नीति 2027 तक अनुमोदित हो जाएगी।
मूडीज़ ने कंपनी द्वारा लाभांश, ऋण प्रबंधन और तरलता से संबंधित नई नीतियों के विकास पर भी ध्यान दिया। एजेंसी का मानना है कि ये उपाय वित्तीय अनुशासन को मजबूत करेंगे। AGMK ने स्वयं 2030 तक के निवेश चक्र के लिए शुद्ध ऋण से EBITDA के लक्षित अनुपात को 2.5x निर्धारित किया है।
सरकारी समर्थन और ईएसजी
असाधारण सरकारी समर्थन की उच्च संभावना सरकारी संरचनाओं से रियायती वित्तपोषण को ध्यान में रखती है। विशेष रूप से, पुनर्निर्माण और विकास कोष ने AGMK को 2.25-5% की ब्याज दरों और पांच से पंद्रह साल की चुकौती अवधि पर 459 मिलियन अमेरिकी डॉलर के ऋण प्रदान किए हैं। समर्थन में ऋण के हिस्से के लिए सरकारी गारंटी और रणनीतिक परियोजनाओं का पूंजीकरण भी शामिल है। 2024 में, कंपनी के लगभग 12 ट्रिलियन सोम ऋण को शेयर पूंजी में परिवर्तित किया गया था।
मूडीज़ आंतरिक उत्पादों की आपूर्ति समझौतों को एक अतिरिक्त सहायक कारक के रूप में भी देखती है। वर्ष 2025 में, उज़्बेकिस्तान के केंद्रीय बैंक की आभूषण एजेंसी ने LBMA (लंदन बुलियन मार्केट एसोसिएशन) बेंचमार्क से जुड़ी कीमतों पर AGMK के 94% सोने और 100% चांदी की खरीद की।
ईएसजी के संबंध में, मूडीज़ ने AGMK को CIS-2 ईएसजी प्रभाव स्कोर दिया, जो रेटिंग पर ईएसजी कारकों के मामूली प्रभाव को इंगित करता है। कंपनी के कॉर्पोरेट प्रशासन को G-3 के रूप में मूल्यांकित किया गया, जो संतुलित वित्तीय नीति और तरलता प्रबंधन के प्रति विवेकपूर्ण दृष्टिकोण की अपेक्षा को दर्शाता है।
स्थिर पूर्वानुमान मूडीज़ के इस विचार को दर्शाता है कि AGMK के परिचालन और वित्तीय प्रदर्शन, क्रेडिट मेट्रिक्स और तरलता में महत्वपूर्ण गिरावट नहीं आएगी। पूर्वानुमान में कंपनी के लिए उच्च सरकारी समर्थन की निरंतर संभावना की भी अपेक्षा शामिल है। यदि कंपनी के प्रदर्शन में कोई महत्वपूर्ण गिरावट नहीं आती है और सरकारी समर्थन की संभावना कम नहीं होती है, तो उज़्बेकिस्तान की संप्रभु रेटिंग में वृद्धि होने पर AGMK की रेटिंग बढ़ सकती है। यदि AGMK परिचालन विविधीकरण और तरलता में काफी वृद्धि करता है, तरलता प्रबंधन की अधिक रूढ़िवादी नीति अपनाता है और कुल ऋण से EBITDA का अनुपात लगातार 2.0x से नीचे और EBITDA माइनस पूंजीगत व्यय से ब्याज व्यय का अनुपात 4.5x से ऊपर बनाए रखता है, तो आधार क्रेडिट रेटिंग में सुधार हो सकता है। उज़्बेकिस्तान की संप्रभु रेटिंग में कमी या AGMK के परिचालन और वित्तीय प्रदर्शन में महत्वपूर्ण गिरावट आने पर रेटिंग कम हो सकती है। यदि कुल ऋण से EBITDA का अनुपात 3.0x से ऊपर रहता है और EBITDA माइनस पूंजीगत व्यय से ब्याज व्यय का अनुपात 2.5x से नीचे रहता है, तो मूडीज़ आधार क्रेडिट रेटिंग कम कर सकती है।